
Come funziona l'assicurazione vita
Due persone possono entrare nella stessa banca con esigenze completamente diverse e sentirsi proporre, almeno in apparenza, la stessa soluzione.
La prima ha appena avuto un figlio e vuole garantire alla famiglia un sostegno economico, nel caso in cui dovesse venire a mancare. La seconda, invece, vuole mettere da parte una somma da utilizzare tra vent’anni e cerca uno strumento con cui accumularla nel tempo.
Proteggere la propria famiglia e costruire un capitale sono due obiettivi differenti. Eppure, entrambi possono trovare risposta in un’assicurazione vita.
Il nome è lo stesso, ma sotto questa definizione convivono assicurazioni vita molto diverse tra loro: alcune polizze vita prevedono il pagamento di un capitale in caso di morte, altre riconoscono una prestazione se l’assicurato è ancora in vita a una determinata data, altre ancora combinano entrambe le possibilità.
Che cos’è un’assicurazione vita?
Un’assicurazione vita può rispondere a esigenze molto diverse, ma alla base funziona come ogni altra assicurazione: una persona sottoscrive un contratto e versa una somma, chiamata premio (unico o ricorrente); in cambio, la compagnia si impegna a effettuare il pagamento del capitale previsto se si verifica l’evento indicato nella polizza assicurativa.
Nel caso di un’assicurazione vita, l’evento riguarda sempre l’assicurato (e non l’eventuale beneficiario designato) e può essere identificato o nella sua morte durante il periodo della copertura assicurativa, oppure nel fatto che sia ancora in vita a una data stabilita nel contratto.
L’assicurato può essere una persona diversa sia da chi firma il contratto sia da chi riceverà il denaro. In una polizza vita esistono infatti tre ruoli:
- il contraente è la persona che sottoscrive il contratto e paga il premio;
- l’assicurato è la persona sulla cui vita si basa la polizza;
- il beneficiario è la persona che riceve il capitale o la rendita quando si verifica l’evento previsto in capo all’assicurato.
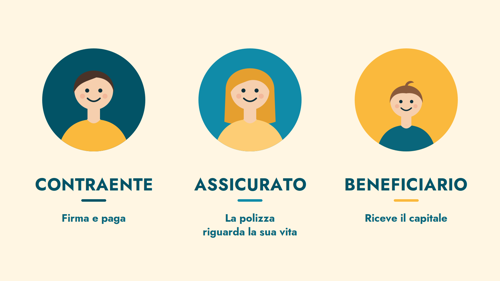
CALLOUT: Non sempre contraente, assicurato e beneficiario corrispondono a tre persone diverse.
Torniamo al genitore da cui siamo partiti. Vuole assicurarsi che il figlio possa contare su un sostegno economico nel caso in cui un giorno venisse a mancare. Se sottoscrive una polizza sulla propria vita, sarà contemporaneamente contraente e assicurato, mentre il figlio sarà il beneficiario. Le persone coinvolte sono quindi due, ma i ruoli rimangono tre.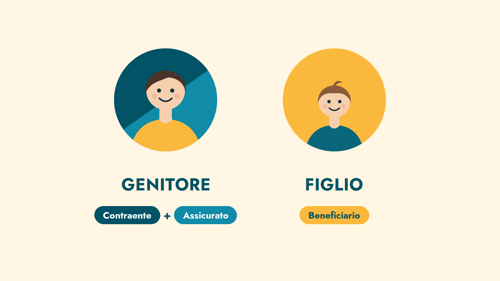
La combinazione potrebbe essere ancora diversa. Un coniuge potrebbe sottoscrivere una polizza sulla vita dell’altro (con il suo consenso scritto) e indicare il figlio come beneficiario. In quel caso, ciascun ruolo sarebbe ricoperto da una persona diversa.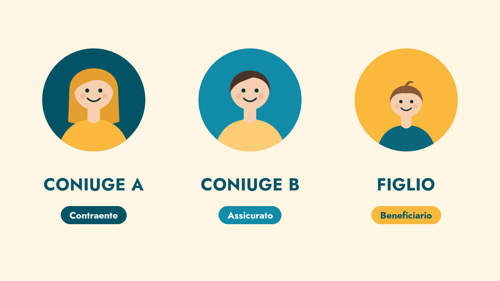
Al di là dei ruoli, è però importante sottolineare che l’evento previsto dal contratto è il vero elemento idoneo a distinguere le diverse tipologie di assicurazione: se il pagamento scatta alla morte dell’assicurato si parla di caso morte; se è il fatto che sia ancora in vita alla scadenza, di caso vita; se sono previste entrambe le possibilità, di polizza mista.
Polizza caso morte: una protezione per chi resta
Torniamo al genitore del nostro esempio. Se venisse a mancare, la famiglia perderebbe una fonte di reddito, mentre il mutuo, le bollette e gli altri impegni economici rimarrebbero. Con una polizza caso morte, se questo accadesse mentre la copertura è attiva, la compagnia verserebbe ai beneficiari un capitale con cui affrontare almeno una parte delle spese.
Una protezione del genere serve soprattutto finché i figli dipendono economicamente dai genitori, il mutuo è ancora in corso o il bilancio familiare si regge su un solo reddito. È difficile, però, che questo bisogno resti uguale per sempre: con il passare degli anni i figli crescono e diventano indipendenti, il mutuo si estingue e le spese da coprire si riducono. Per questo, chi vuole proteggere la famiglia solo per un periodo definito può scegliere una polizza temporanea caso morte (TCM), che resta attiva per il numero di anni stabilito nel contratto e poi scade.
Non tutte le polizze caso morte però hanno una scadenza: esistono anche quelle a vita intera, che coprono l’assicurato per tutta la vita e prevedono il pagamento ai beneficiari in qualunque momento avvenga il decesso. Nel nostro esempio, però, il bisogno di protezione riguarda una fase precisa della vita familiare, ed è per questo che parliamo di una TCM.
Al momento della sottoscrizione si stabiliscono la durata della copertura e il capitale assicurato. Il genitore potrebbe, per esempio, scegliere una TCM di vent’anni con un capitale costante di 100.000 euro, pagando un premio annuale. Se morisse durante quel periodo, anche soltanto due anni dopo la firma del contratto, la compagnia verserebbe al figlio i 100.000 euro previsti, sempre che la causa del decesso rientri nelle condizioni di polizza.
Se invece fosse ancora in vita alla scadenza del contratto, la compagnia non verserebbe alcun capitale e i premi pagati non verrebbero restituiti. Quelle somme, infatti, non sono state accantonate per costruire un risparmio, ma sono servite a mantenere attiva la protezione per tutta la durata della polizza.
CALLOUT: Il premio di una TCM è detraibile dall’IRPEF e il capitale non rientra nell’asse ereditario
Se contrai una polizza caso morte sulla tua vita o quella di un familiare fiscalmente a carico, puoi beneficiare di una detrazione IRPEF del 19% sul premio che hai pagato, nel rispetto dei requisiti previsti. Il limite ordinario è di 530 euro all'anno, anche se distribuiti su più polizze caso morte: il risparmio fiscale può quindi arrivare a circa 100 euro. Se l'assicurato muore, il beneficiario riceve il capitale per un diritto che deriva dal contratto, non dall'eredità: per questo, la somma non è soggetta all'imposta di successione. Il capitale rientra invece nell'asse ereditario se nessun beneficiario è stato indicato.
Polizza caso vita: costruire un capitale per il proprio futuro
Prendiamo ora la seconda persona del nostro esempio iniziale, entrata in banca perché vuole accumulare una somma da poter utilizzare in un futuro lontano. Nel suo caso il meccanismo della polizza si ribalta: mentre la caso morte paga se l’assicurato muore durante il periodo di copertura, la caso vita riconosce una prestazione se è ancora in vita alla scadenza prevista dal contratto.
Per costruire il capitale si può versare un premio unico oppure distribuire i versamenti nel corso degli anni. La compagnia investe le somme versate, al netto dei costi previsti dal contratto, e alla scadenza riconosce quanto maturato al beneficiario (che può coincidere con lo stesso assicurato), tutto insieme oppure attraverso una rendita periodica.
Il fatto che si tratti di un’assicurazione, però, non rende automaticamente certo il risultato. Alcune polizze garantiscono il capitale secondo le condizioni indicate nel contratto, mentre altre collegano il loro valore all’andamento di fondi, indici o altri strumenti finanziari. Il rendimento e il rischio dipendono da come vengono investite le somme, dai costi e dalle garanzie previste. Se il capitale non è garantito, la somma ricevuta potrebbe essere inferiore a quella versata.
CALLOUT: Il fatto che si tratti di un’assicurazione non vuol dire che sia assicurato anche il risultato dell’investimento: il rischio dipende dalle garanzie previste e da come vengono investiti i premi.
È importante verificare anche cosa succede se l’assicurato muore prima della scadenza: se è previsto un pagamento ai beneficiari e come viene calcolato il suo importo.
Polizza mista: protezione e risparmio nello stesso contratto
Finora abbiamo tenuto separate le due esigenze da cui siamo partiti, ma una polizza mista permette di farle convivere, riunendo nello stesso contratto una componente caso morte e una componente caso vita.
Immaginiamo che il genitore del nostro esempio voglia garantire un sostegno economico al figlio, ma anche accumulare una somma per il futuro. Se morisse prima della scadenza della polizza, la compagnia verserebbe al figlio, indicato come beneficiario per il caso morte, il capitale previsto; se invece fosse ancora in vita al termine del periodo stabilito, riceverebbe la prestazione della componente caso vita, avendo indicato sé stesso come beneficiario per questa eventualità.
I premi versati, al netto dei costi previsti dal contratto, finanziano sia la copertura in caso di morte sia la formazione del capitale futuro. Il valore di quest’ultimo può essere garantito secondo le condizioni della polizza oppure dipendere dall’andamento degli investimenti. Riunire protezione e risparmio nello stesso contratto non rende però una polizza automaticamente più adatta alle proprie esigenze: occorre valutare quale sostegno offre ai beneficiari in caso di morte, quale capitale può costruire per il futuro e quali costi comporta.
Cosa valutare prima di scegliere una polizza vita
Per scegliere una polizza vita, confrontare i prezzi non basta: il punto di partenza è capire quali esigenze vuoi soddisfare, per poi valutare cosa offre il contratto, a quali condizioni e con quali costi. Le assicurazioni vita infatti, non sono tutte uguali, e quella giusta per te dipende dalla tua situazione personale e dalle tue esigenze.
Nelle polizze vita che coprono il caso morte, la compagnia valuta la probabilità che l’evento si verifichi tenendo conto dell’età, dello stato di salute dell’assicurato, del lavoro che svolge e delle sue abitudini. Il premio dipende inoltre dalle caratteristiche della copertura: aumentando il capitale, la durata o le garanzie, cresce l’impegno assunto dalla compagnia e tende a salire anche il premio.
La soluzione più conveniente non è, quindi, per forza quella con il premio più basso, ma quella che offre una protezione adeguata alla propria situazione personale e alle proprie esigenze ad una cifra sostenibile.
Il confronto con il proprio gestore può aiutare a chiarire i dubbi e a valutare le soluzioni disponibili alla luce delle proprie esigenze.